
 5 min de leitura
O consórcio imobiliário é uma forma de comprar um imóvel sem juros, reunindo um grupo de pessoas que contribui mensalmente até que cartas de crédito sejam sorteadas ou ofertadas em lances. Por isso, ele se tornou uma alternativa popular para quem quer construir patrimônio de forma planejada, sem pressa e sem o peso dos juros de um financiamento tradicional. Neste artigo, você vai entender como funciona, quais os riscos e um passo a passo prático para usar essa ferramenta na sua estratégia patrimonial.
O que é consórcio imobiliário e como funciona
O consórcio imobiliário é um sistema de autofinanciamento coletivo, regulado pelo Banco Central. Um grupo de consorciados paga parcelas mensais para formar um fundo comum, e esse valor é usado para contemplar participantes com cartas de crédito ao longo do prazo contratado.
Além disso, a contemplação acontece de duas formas principais: sorteio mensal ou lance (oferta de parte do saldo devedor para antecipar a carta). Em resumo, quem não quer esperar o sorteio pode ofertar um lance maior e aumentar as chances de ser contemplado antes.
A administradora cobra uma taxa de administração, diluída nas parcelas, para gerir o grupo. Portanto, não há cobrança de juros como no financiamento, apenas correção monetária (geralmente pelo INCC ou IPCA) sobre o saldo devedor.
Consórcio imobiliário x financiamento: principais diferenças
No financiamento, você recebe o crédito imediatamente e paga juros sobre o valor financiado. No consórcio, você aguarda a contemplação, mas não paga juros, apenas a taxa de administração e a correção monetária.
Por exemplo, um financiamento de R$ 300 mil pode gerar mais de R$ 300 mil em juros ao longo de 30 anos, dependendo da taxa. No consórcio, o custo total tende a ser menor, mas exige planejamento, já que a contemplação não tem data garantida.
No entanto, o financiamento oferece o imóvel na hora, o que é essencial para quem precisa morar imediatamente. Já o consórcio funciona melhor para quem tem flexibilidade de tempo e busca economia no longo prazo.
Segundo dados divulgados pelo Banco Central do Brasil, o sistema de consórcios é fiscalizado e regulamentado, o que traz segurança jurídica ao consumidor.
Comparando os custos
- Financiamento: juros + taxas + seguros obrigatórios
- Consórcio: taxa de administração + correção monetária + fundo de reserva (opcional)
Vantagens do consórcio para construir patrimônio
O consórcio imobiliário ajuda a disciplinar o investidor, já que exige pagamento mensal fixo, como uma poupança forçada direcionada a um objetivo claro. Além disso, ele pode ser usado tanto para compra de imóvel residencial quanto para investimento em imóveis de renda.
Por isso, muitos investidores usam cartas contempladas para comprar imóveis à vista, negociando descontos maiores com vendedores. Em resumo, isso potencializa o retorno patrimonial no médio e longo prazo.
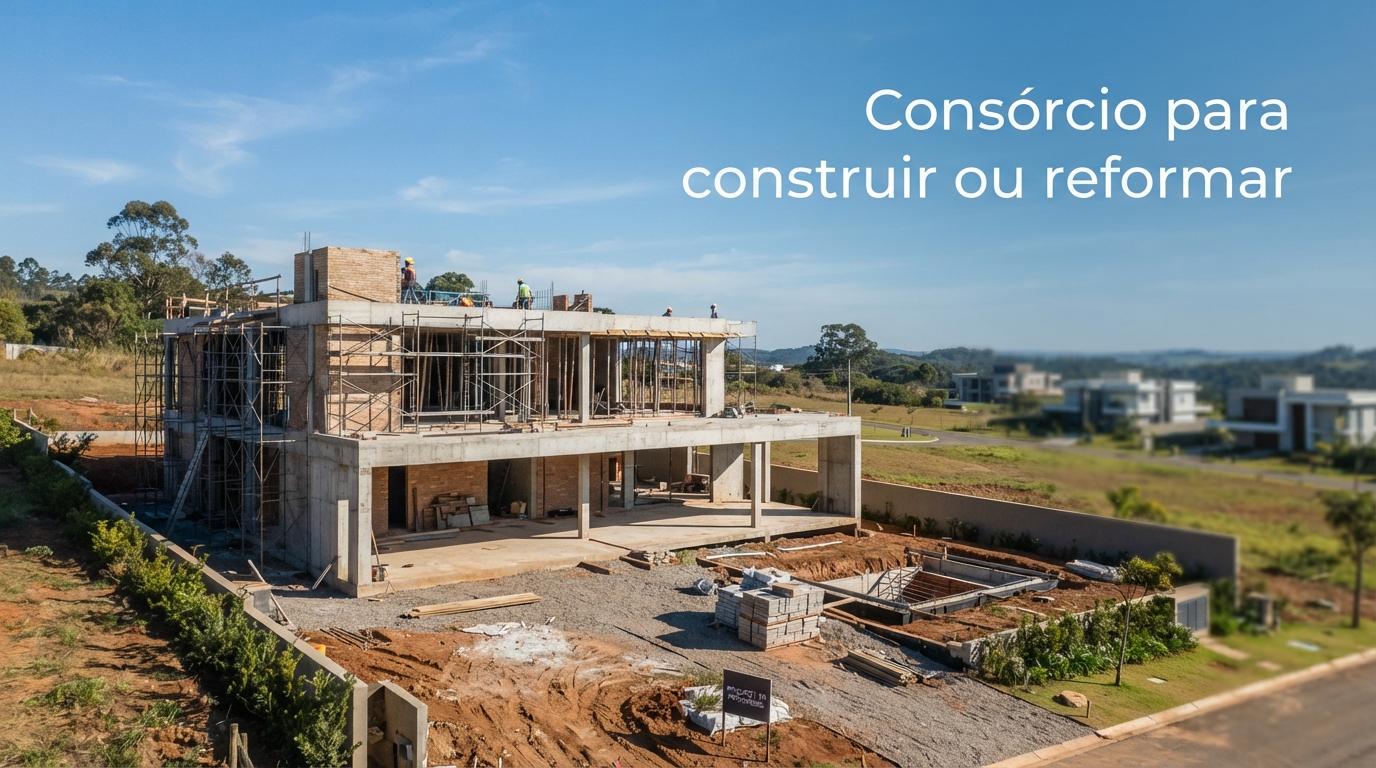
Outra vantagem é a flexibilidade: a carta de crédito pode ser usada para construção, reforma, compra de terreno ou imóvel pronto. Portanto, o consórcio se adapta a diferentes fases da vida financeira do consorciado.
Riscos e cuidados antes de contratar
O principal risco do consórcio imobiliário é a incerteza do prazo de contemplação, que pode levar meses ou anos. No entanto, esse risco diminui quando o consorciado planeja lances estratégicos ao longo do grupo.
Além disso, é fundamental pesquisar a reputação da administradora antes de assinar o contrato. Verifique se ela é autorizada pelo Banco Central e avalie taxas, histórico de contemplações e reclamações registradas.
Por exemplo, taxas de administração muito altas podem reduzir a vantagem financeira do consórcio frente ao financiamento. Por isso, compare propostas de diferentes administradoras antes de decidir.
Antes de assinar, leia o contrato com atenção e simule cenários de lance, prazo e reajuste.
Passo a passo para usar o consórcio na sua estratégia patrimonial
- Defina o objetivo: moradia própria, investimento ou reforma.
- Escolha o valor da carta: alinhado ao seu orçamento mensal.
- Pesquise administradoras: compare taxas e reputação.
- Simule as parcelas: inclua reajustes e taxa de administração.
- Planeje lances: reserve recursos extras para antecipar a contemplação.
- Use a carta estrategicamente: negocie descontos à vista com vendedores.
- Reavalie periodicamente: ajuste a estratégia conforme o mercado.
Em resumo, seguir esses passos reduz riscos e aumenta as chances de usar o consórcio como ferramenta real de construção patrimonial, não apenas como forma de comprar um imóvel.
Dicas para acelerar a contemplação
Lances embutidos, que usam parte do próprio crédito como oferta, são uma forma inteligente de antecipar a contemplação sem comprometer o caixa. Além disso, acompanhar as assembleias mensais ajuda a entender o comportamento do grupo.
Por exemplo, grupos mais antigos tendem a ter lances menores, pois o fundo já está mais capitalizado. Portanto, avaliar a maturidade do grupo antes de entrar pode acelerar sua contemplação.
Outra dica é reservar um valor mensal extra, mesmo pequeno, para ofertar lances pontuais quando o saldo do grupo permitir uma contemplação vantajosa.