
 5 min de leitura
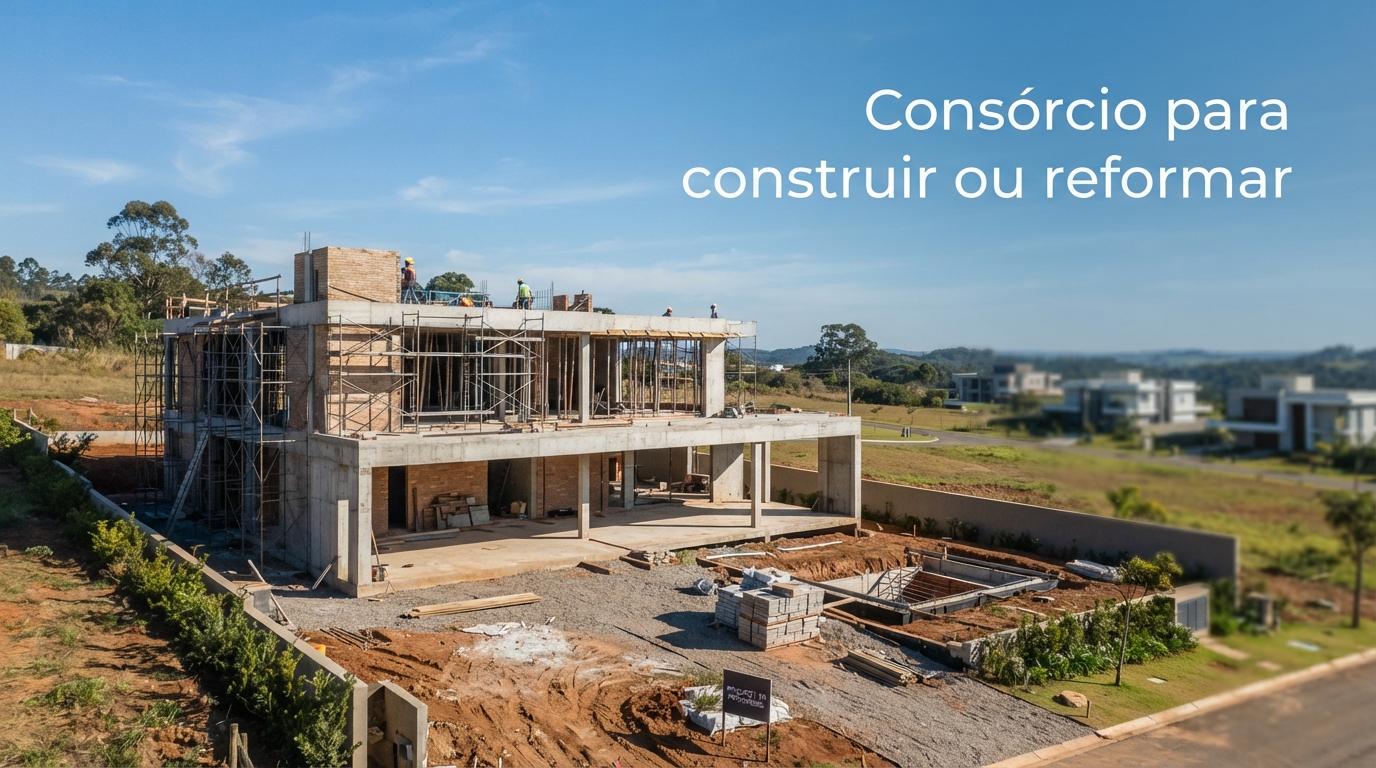
O consórcio de imóvel serve, sim, para comprar terreno, construir ou reformar, pois a carta de crédito contemplada pode ser usada para qualquer finalidade imobiliária, desde que o valor cubra o objetivo escolhido. Por isso, essa modalidade virou alternativa real ao financiamento tradicional para quem planeja erguer a casa própria do zero. Neste guia, você entende como o sistema funciona, quais cuidados tomar e quando ele faz mais sentido do que o crédito imobiliário bancário.
O que é consórcio de imóvel e como funciona
O consórcio de imóvel é um sistema de autofinanciamento coletivo, administrado por uma empresa especializada e regulado pelo Banco Central. Um grupo de pessoas paga parcelas mensais para formar um fundo comum. Esse fundo gera cartas de crédito, sorteadas ou liberadas por lance, que os participantes usam para adquirir um bem imobiliário.
Diferente do financiamento, não há juros sobre o saldo devedor. Em vez disso, incide uma taxa de administração, diluída nas parcelas ao longo do prazo contratado. Portanto, o custo final tende a ser menor, embora o acesso ao dinheiro dependa de sorteio ou lance, não sendo imediato como em um empréstimo bancário.
Além disso, a carta de crédito contemplada pode ser usada em imóveis novos, usados, terrenos, construção ou reforma. Essa flexibilidade é um dos maiores atrativos do modelo para quem ainda não definiu exatamente o projeto final.
Consórcio de imóvel serve para comprar terreno?
Sim, o consórcio de imóvel serve para comprar terreno, urbano ou rural, desde que a administradora autorize essa finalidade no regulamento do grupo. Antes de contratar, vale conferir se o plano contempla especificamente terrenos, já que alguns grupos são voltados apenas a imóveis prontos.
Por exemplo, muitas pessoas usam a carta para comprar o lote primeiro e, depois, contratam outro consórcio ou financiamento para a construção. Essa estratégia em etapas reduz o comprometimento de renda em um único momento.
No entanto, é preciso avaliar o valor da carta frente ao preço médio de terrenos na região desejada. Se a carta for insuficiente, o complemento pode sair do próprio bolso ou de um lance adicional futuro.
É possível usar a carta de crédito para construir
É possível usar a carta de crédito do consórcio para construir, reformar ou ampliar um imóvel, incluindo terrenos próprios já quitados. Nesse caso, a administradora costuma exigir um laudo técnico, projeto aprovado e, em muitos contratos, a liberação do valor em parcelas conforme o avanço da obra.
Esse modelo de liberação escalonada se assemelha ao financiamento de construção, em que o banco paga por etapas: fundação, estrutura, acabamento. Assim, a administradora garante que o dinheiro seja realmente aplicado na obra contratada.
Em resumo, o consórcio para construção funciona bem para quem já tem o terreno e precisa apenas do capital para erguer a casa, especialmente quando não há pressa para iniciar a obra imediatamente após a contemplação.
Documentos geralmente exigidos
- Matrícula atualizada do terreno
- Projeto de engenharia ou arquitetura aprovado na prefeitura
- Orçamento detalhado da obra
- ART ou RRT do responsável técnico
Como funciona o consórcio para reforma
O consórcio para reforma funciona de forma parecida com o de construção, mas com valores de carta geralmente menores. Ele serve para ampliar cômodos, trocar instalações elétricas, reformar fachadas ou modernizar acabamentos internos.
Por exemplo, famílias que compraram um imóvel usado costumam recorrer a esse tipo de carta para adaptar a planta às suas necessidades sem precisar de um empréstimo pessoal com juros mais altos.
Alguns planos permitem inclusive consórcio de imóvel voltado exclusivamente a reformas, com cartas de crédito menores e parcelas proporcionalmente reduzidas. Isso facilita o encaixe no orçamento mensal de quem não quer comprometer muita renda.
Vantagens de usar consórcio nesses casos
A principal vantagem do consórcio de imóvel é a ausência de juros, o que reduz significativamente o custo total comparado a um financiamento bancário tradicional. Além disso, as parcelas costumam ser mais previsíveis e compatíveis com o planejamento familiar.
- Sem entrada obrigatória: diferente do financiamento, não exige recursos iniciais para começar
- Flexibilidade de uso: a carta serve para terreno, construção, reforma ou imóvel pronto
- Lances estratégicos: é possível antecipar a contemplação usando recursos próprios
- Disciplina financeira: o compromisso mensal ajuda a manter o planejamento em dia
Portanto, para quem não tem urgência em iniciar a obra ou a compra, o consórcio costuma ser mais econômico no longo prazo.
Cuidados e pontos de atenção antes de contratar
No entanto, é essencial avaliar alguns riscos antes de entrar em um grupo de consórcio. O primeiro ponto é o tempo de espera: a contemplação pode levar meses ou anos, o que não serve para quem precisa do imóvel com urgência.
Além disso, verifique sempre se a administradora é registrada no Banco Central do Brasil. Essa checagem evita fraudes e garante respaldo regulatório em caso de problemas contratuais. Você pode consultar o site oficial do Banco Central sobre consórcios para confirmar a situação da empresa.
Outros pontos de atenção incluem:
- Taxa de administração total do grupo, não apenas da primeira parcela
- Prazo máximo do plano e valor do seguro embutido
- Regras específicas para liberação de recursos em obras
- Possibilidade de desistência e regras de reembolso
Por isso, leia o regulamento completo antes de assinar, e não apenas o material de divulgação comercial.
Consórcio ou financiamento: qual escolher
A escolha entre consórcio de imóvel e financiamento depende principalmente da urgência e do perfil financeiro do comprador. Quem precisa do imóvel imediatamente tende a preferir o financiamento, mesmo pagando juros mais altos.
Em resumo, o consórcio funciona melhor para projetos de médio e longo prazo, como construir aos poucos ou reformar sem pressa. Já o financiamento atende quem precisa de velocidade na aquisição, aceitando o custo adicional dos juros.
Avalie também sua capacidade de usar lances: quem tem reserva financeira pode acelerar a contemplação e reduzir drasticamente o tempo de espera do consórcio, tornando-o ainda mais vantajoso.
Antes de decidir, simule os dois cenários com valores reais de parcelas, prazos e taxas. Essa comparação numérica evita decisões baseadas apenas em preferência pessoal.